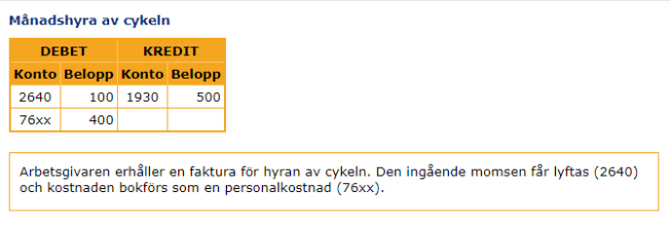
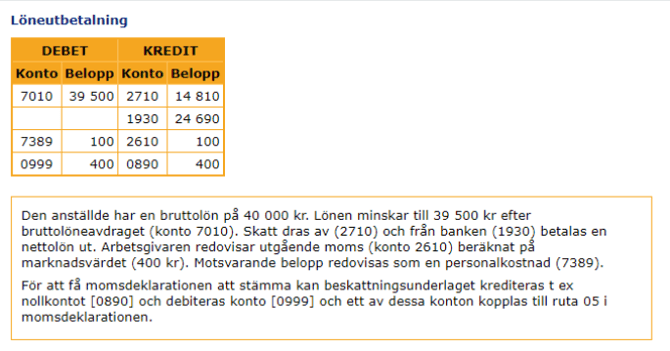
En arbetsgivare tillhandahåller cyklar mot ett bruttolöneavdrag. Bruttolöneavdraget motsvaras av vad arbetsgivaren betalar för att hyra cykeln varje månad (500 kr inkl moms). Cyklarna används endast privat. Om jag tolkar det rätt ska utgående moms redovisas varje månad då detta enligt Skatteverket ses som ekonomisk verksamhet (sker med kontinuitet och frekvens). Hur ska jag bokföra fakturan med hyreskostnaden och löneutbetalningen? Tacksam för ett konteringsexempel.
Det stämmer att ett tillhandahållande av en cykel till en anställd kan vara en momspliktig omsättning. För att det ska anses vara en momspliktig omsättning (ekonomisk verksamhet) krävs det, precis som du skriver, att arbetsgivaren med kontinuitet och frekvens tillhandahåller sina anställda cyklar mot en ersättning (se 23:106).
Den utgående momsen ska beräknas på marknadsvärdet – och eftersom utgående moms redovisas får ingående moms lyftas på hela kostnaden.
Den anställde måste betala (utge en ersättning) till arbetsgivaren för att det ska bli momspliktigt. Ersättningen från den anställde kan vara i form av en faktura – där inte lönen påverkas, eller genom ett brutto-/nettolöneavdrag som görs i samband med lönen.
I det här exemplet görs ett bruttolöneavdrag på den anställdes lön och förutsättningarna för skattefri förmån är uppfyllda, läs mer om cykelförmån i vår Faktabank.
Här följer ett konteringsexempel: