Ett företag på obestånd har gjort en ackordsuppgörelse med sina leverantörer. Enligt uppgörelsen ska fordringarna bara betalas till 25 procent. Hur hanteras detta i den löpande bokföringen för gäldenären respektive borgenären?
En ackordsuppgörelse är en överenskommelse mellan en gäldenär (den som är skyldig pengar) och dess borgenärer (de som har en fordran). Förlusten är avdragsgill hos borgenären men ”vinsten” är inte skattepliktig hos gäldenären om denne verkligen har kommit på obestånd.
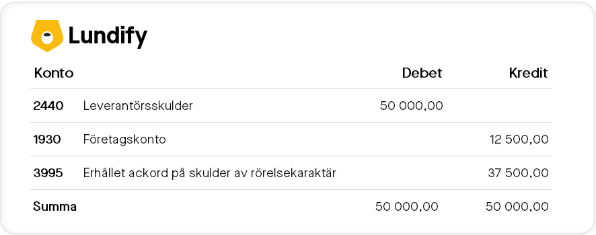
Gäldenären
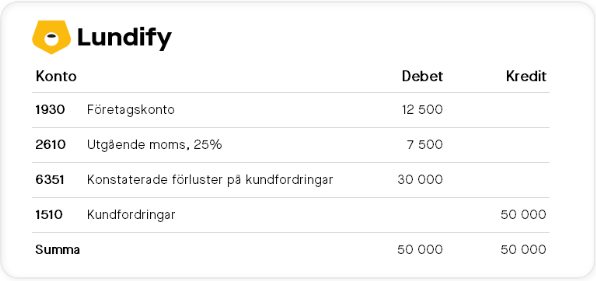
Borgenären
Du kan läsa mer om Företagsrekonstruktion och ackord i vår Faktabank.