
Jag tycker det är svårt att veta när det egna kapitalet i ett aktiebolag är förbrukat. Vilka poster ska ingå i det egna kapitalet vid bedömningen om halva kapitalet i ett aktiebolag är förbrukat och när man är skyldig att upprätta en kontrollbalansräkning?
Så här ser det ut för en av mina kunder:
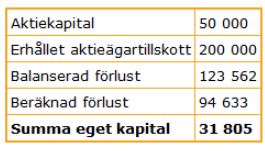
Det är endast det registrerade aktiekapitalet som jämförs vid bedömningen om hälften är förbrukat. Om det registrerade aktiekapitalet är 50 000 kr får det sammanlagda egna kapitalet (beräknat utifrån tillgångarnas och skuldernas marknadsvärde) alltså inte understiga 25 000 kr. Om det sammanlagda egna kapitalet understiger 25 000 kr är man alltså skyldig att upprätta en kontrollbalansräkning.
Eftersom det i det här fallet finns 31 805 kr kvar så är det fortfarande 6 805 kr kvar att spela på innan man gått under halva aktiekapitalet (och blir skyldig att upprätta en kontrollbalansräkning).
Observera att man vid bedömningen av om gränsen är passerad får ta hänsyn till eventuella övervärden (se även 15:236). Tillgångarna får värderas till nettoförsäljningsvärdet i en kontrollbalansräkning jämfört med i det vanliga bokslutet.
Läs mer om Kontrollbalansräkning i Faktabanken.