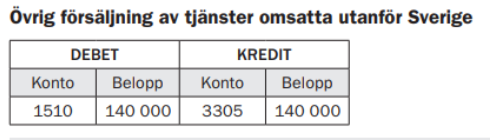
Du säljer en reklamtjänst för 140 000 kr (exklusive moms) till ett företag (en beskattningsbar person) i Indien. Reklamtjänster omfattas inte av något undantag utan huvudregeln till beskattningsbara personer gäller. Därmed räknas tjänsten som tillhandahållen utomlands.
Momsdeklarationen: Du skriver 140 000 kr i ruta 40, Övrig försäljning av tjänster tillhandahållna utomlands.
Periodiska sammanställningen: Du redovisar inga försäljningar av tjänster till länder utanför EU.
Så här kan du kontera försäljningen: