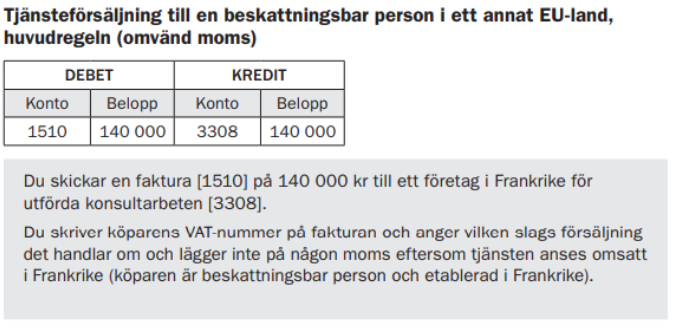
Du säljer en reklamtjänst för 100 000 kr (exklusive moms) till ett företag (en beskattningsbar person) i Spanien. Reklamtjänster omfattas inte av något undantag utan huvudregeln till beskattningsbara personer gäller. Därmed räknas tjänsten som tillhandahållen utomlands.
Momsdeklarationen: Du skriver 100 000 kr i ruta 39, försäljning av tjänster när köparen är momsskyldig i annat EU-land.
Periodiska sammanställningen: Du skriver den spanske köparens VAT-nummer i fältet Köparens VAT-nummer inklusive landkod, och beloppet 100 000 kr som Värde av tjänster.
Så här kan du kontera försäljningen: