Ett svenskt företag säljer knivar via sin hemsida/plattform. De säljer knivarna i eget namn till privatpersoner inom EU. Knivarna, som kostar 1 000 kr exklusive moms, skickas från ett lager i Kina (utanför EU) direkt till privatpersonerna inom EU. Hur ska det svenska företaget hantera den här försäljningen? OSS?
Eftersom försäljningen sker till privatpersoner inom EU och varan sänds från ett land utanför EU kan företaget registrera sig för importordningen. Importordningen kan användas när försändelsens värde understiger 150 euro. Det innebär i praktiken att tullverket inte hanterar importen. Däremot tar säljaren ut moms enligt köparlandets regler och anmäler ett IOSS-nummer till Tullverket samt redovisar försäljningen i OSS-deklarationen.
Den här hanteringen är dock frivillig. Alternativet är att privatpersonen tullar in varan i sitt land och får betala tullmoms och eventuella tullavgifter som debiteras av Tullverket. Vid försändelser över 150 euro hanterar tullen förtullningen.
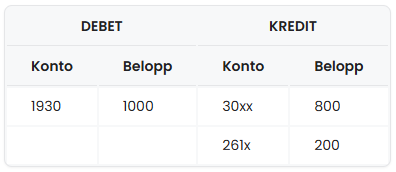
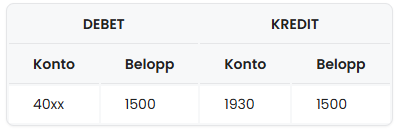
Här följer konteringsexempel:
Vi rekommenderar är att du är noggrann i bokföringen så att det blir enklare när du ska redovisa försäljningen och momsen i OSS-deklarationen. Förslagsvis skapar du separata försäljningskonton för varje land du säljer till, samt olika konton för moms som är kopplade till dessa försäljningskonton.
Säljaren av knivarna bokför inköpen från Kina som en ”vanlig” varukostnad utan moms.
När importordningen används behöver inte köparen redovisa någon importmoms.
Läs mer om plattformsföretag och moms här 21:79.