Hur och när bokför jag en aktieutdelning till en aktieägare i ett fåmansföretag?
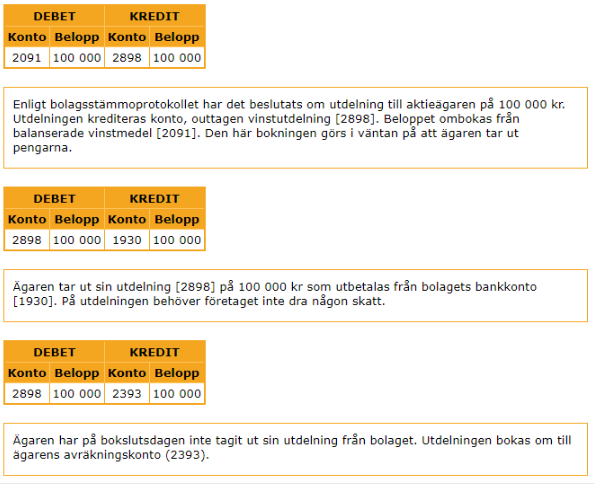
Aktieutdelning från bolaget ska bokföras då beslut om aktieutdelning är taget, alltså på dagen för bolagsstämman. Det är då pengarna anses vara tillgängliga för ägaren. Som verifikation (underlag) använder du en kopia av bolagsstämmoprotokollet där föregående års vinst balanseras och eventuell utdelning fastställs. Här följer konteringsexempel på hur du bokför utdelningen:
Observera att om utdelningen inte bokförs enligt bolagsstämmoprotokollet som outtagen utdelning (enligt ovan), utan endast bokförs den dagen när ägaren faktiskt tar ut sin utdelning, bokför du den direkt mot balanserade vinstmedel (2091), motkonto blir bolagets bankkonto (1930).