Hur bokför jag en kapitalförsäkring? Jag skulle vilja ha en genomgång på hur jag ska bokföra insättning, uttag, nedskrivning samt hur jag ska hantera kapitalförsäkringen i årsredovisningen. Företaget äger kapitalförsäkringen och utbetalningarna sker till bolaget.
Det kan vara svårt att veta hur kapitalförsäkringen är tecknad, det bör man som konsult alltså ta reda på för att redovisningen ska bli rätt.
Är följande förutsättningar uppfyllda ska kapitalförsäkringen bokföras som en anläggningstillgång:
företaget äger kapitalförsäkringen,
utbetalningarna tillfaller företaget
- samt att den är förenad med återköpsrätt.
Däremot om kapitalförsäkringen är konstruerad så att den faller ut på en privat förmånstagare, måste premierna kostnadsföras. Det är då i regel en skattepliktig förmån för förmånstagaren, och alltså en lönekostnad för företaget. Läs mer om det här (23:41).
En av fördelarna med kapitalförsäkringar är att man slipper redovisa varje transaktion – det är bara insättningar, uttag och eventuell varaktig värdenedgång vid bokslutsvärderingen som behöver bokföras. Avgifter eller andra värdeförändringar ska alltså inte bokföras.
Exempel
Här följer en genomgång på vilka konton som ska användas vid insättningar, uttag samt nedskrivning. I exemplen nedan är utgångspunkten att K2-regelverket tillämpas samt att företaget äger kapitalförsäkringen och att utbetalningen tillfaller företaget.
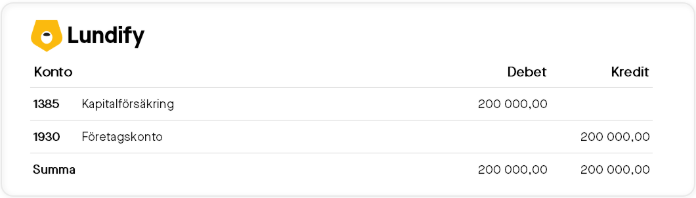
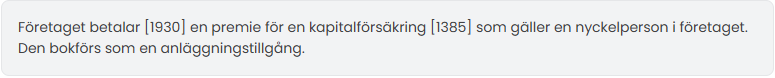
Inbetalning av premie
Uttag
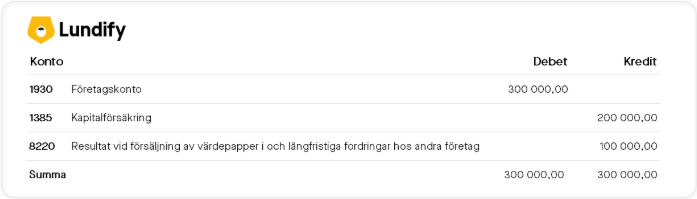
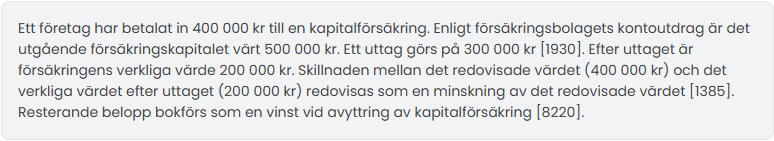
När pengar tas ut från din kapitalförsäkring måste man titta på det verkliga värdet, det vill säga det värde som kapitalförsäkringen har enligt kontoutdraget. Enligt FARs uttalande RedU 14 ska uttag från kapitalförsäkringen bara påverka det redovisade värdet på försäkringen om uttaget inte täcks av orealiserade värdeförändringar. Här följer två exempel på hur uttag från kapitalförsäkringen ska bokföras. I exempel nummer 1 beskriver vi hur konteringen ser ut när det bokförda anskaffningsvärdet är högre än det verkliga värdet. I exempel nummer 2 är det verkliga värdet högre än det bokförda anskaffningsvärdet.
Uttag när anskaffningsvärdet i bokföringen är högre än det verkliga värdet
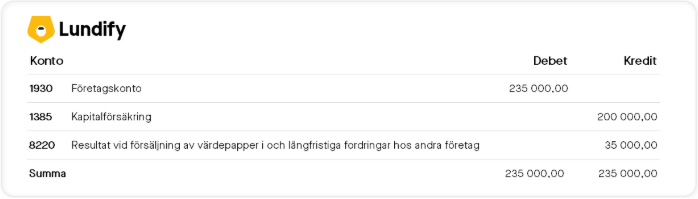
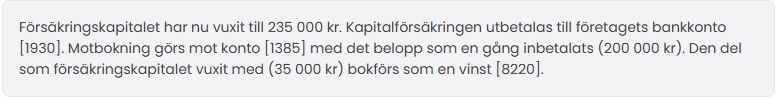
Uttag när verkliga värdet överstiger anskaffningsvärdet i bokföringen
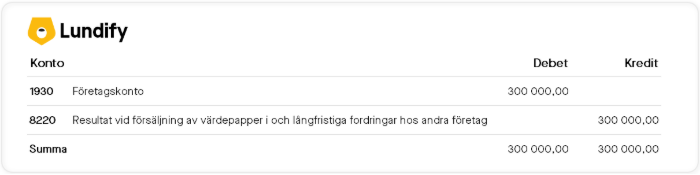
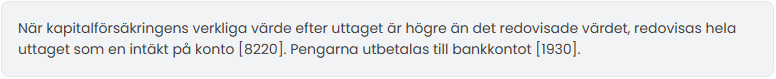
Uttag av hela kapitalförsäkringen
Vinster vid avyttringar (inklusive uttag/återköp) av kapitalförsäkringar är skattefria.
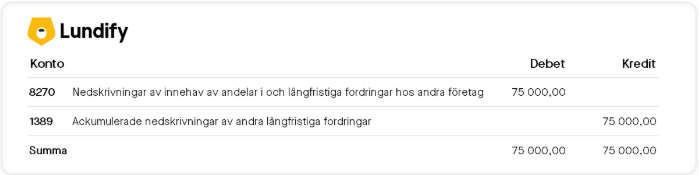
Nedskrivning
Om värdet på kapitalförsäkringen har minskat väsentligt så måste man skriva ned värdet på tillgången. Läs mer om reglerna kring nedskrivning (22:257).
Då nedskrivningen inte är en avdragsgill kostnad ska den återläggas i ruta 4.3 b på deklarationsblanketten (INK2).
Observera att en uppskrivning inte är tillåtet enligt K2-regelverket.
Årsredovisning
Sannolikt är sparandet i en kapitalförsäkring ett långsiktigt sparande. Det innebär att kapitalförsäkringen ska tas upp en långsiktig tillgång i noten ”Andra långfristiga fordringar”. Är sparandet kortsiktigt tas det upp som en kortfristig fordran. När kapitalförsäkringen ställts som säkerhet för ett pensionsåtagande ska omfattningen (normalt hela det redovisade värdet på kapitalförsäkringen) tas upp i noten om ställda säkerheter. Läs mer om kapitalförsäkring och pensionsutfästelse (23:46).