
Hur hanteras momsen för lämnade rabatter och liknande? Till exempel bonus, återbäring, mängdrabatt inköpsrabatt, kassarabatt etc. Hur ska rabatterna bokföras?
Vilka paragrafer i nya Mervärdesskattelagen hänvisar till lämnade rabatter? Om kunden t.ex. vill avtala om att rabatten inte ska påverka momsen?
Hur redovisar man lämnad rabatt i momsdeklarationen när man har avtal om att momsen inte ska påverkas? Negativt belopp i ruta 42 Övrig försäljning
Lämnade rabatter är ingen kostnad utan redovisas som en intäktsminskning.
Kassarabatt
Prisnedsättningar som beror på betalning före förfallodagen (kassarabatt) ska alltid påverka momsen. Beskattningsunderlaget blir alltså i dessa fall priset minus rabatten, dvs nettobeloppet.
Ovillkorade rabatter
En rabatt som inte är beroende av att betalningen görs inom viss tid är en ovillkorad rabatt. Vanliga exempel är mängdrabatt, återförsäljarrabatt, trogen kund-rabatt, helkundsrabatt osv. Ofta kallas sådana rabatter för bonus eller återbäring. Dessa rabatter hanteras på två sätt:
- antingen framgår den redan vid inköpstillfället, t ex genom en prisreduktion på fakturan,
- eller så betalas den ut i efterhand (vilket ofta gäller för återbäring från ekonomiska föreningar, t ex OKQ8 och Konsum).
Med den första metoden ska momsen alltid påverkas, dvs köparen ska lyfta moms på priset minus rabatten och säljaren redovisa utgående moms beräknat på nettopriset. Lämnas rabatten genom att en kreditnota eller liknande utfärdas måste den innehålla alla uppgifter som krävs för en faktura enligt momslagen.
Med den andra metoden, rabatt i efterhand, ska momsen normalt påverkas, men säljare och köpare kan även avtala om att rabatten inte ska påverka momsen. Genom ett sådant avtal kommer alltså momsen att beräknas på priset före rabatt.
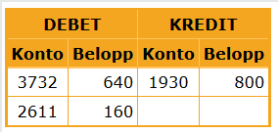
Exempel:
Här kan du läsa mer om lämnad rabatt.
Momslagen 8 kap 14§.
Om man använder metoden där rabatten inte ska påverka momsen så redovisas moms på priset före rabatt. D v s du tar inte hänsyn till rabatten i momsredovisningen utan redovisar full moms så att säga.
Du redovisar då fulla priset mot det vanliga intäktskontot och sedan redovisar den lämnade rabatten i debet på konto 3730 och att du ser till att kontot inte är kopplat mot momsrapporten.