Hur ska jag bokföra en försäljning av ett inventarium? Ge gärna förslag på konton och vilken ruta försäljningen ska in på i momsdeklarationen.
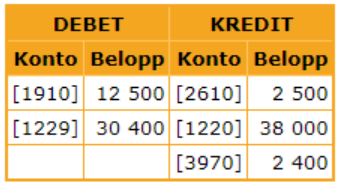
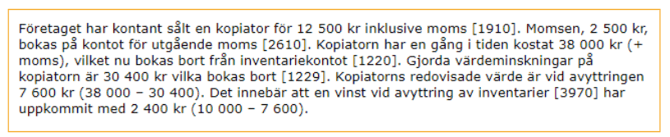
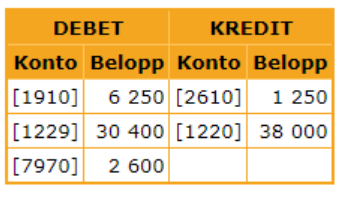
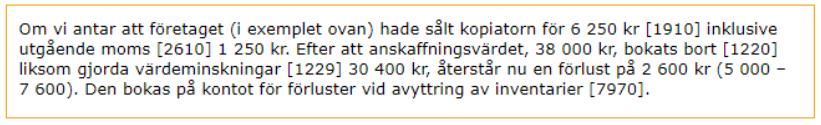
När du säljer ett inventarium ska du börja med att ta fram anskaffningsvärdet på inventariet som du har sålt. Värdet bokar du bort genom att kreditera aktuellt tillgångskonto, t ex konto 1220. Därefter kontrollerar du hur stora avskrivningar som gjorts. De ackumulerade avskrivningarna bokas bort genom att du debiterar aktuellt konto för ackumulerade avskrivningar, t ex konto 1229.
Observera att du däremot inte ska boka bort några överavskrivningar. De justeras automatiskt när du beräknar de skattemässiga avskrivningarna i samband med bokslutet.
Skillnaden mellan anskaffningsvärdet och de sammanlagda planmässiga avskrivningarna och försäljningssumman blir alltså en vinst (konto 3970) eller en förlust (konto 7970).
Försäljningspriset exklusive moms ska redovisas som momspliktig omsättning i ruta 05 på momsdeklarationen. Vanligtvis uppstår en momsdifferens i bokföringsprogrammet när den här transaktionen bokförs. För att det ska bli rätt i ditt bokföringsprogram måste du bokföra försäljningspriset på ett konto som är kopplat till momsrapporten eller så hanterar du momsrapporten manuellt genom att skriva in försäljningssumman i ruta 05.
Här följer exempel på konteringar vid försäljningen, vinst respektive förlust:
Försäljning av inventarier med vinstFörsäljning av inventarier med förlust