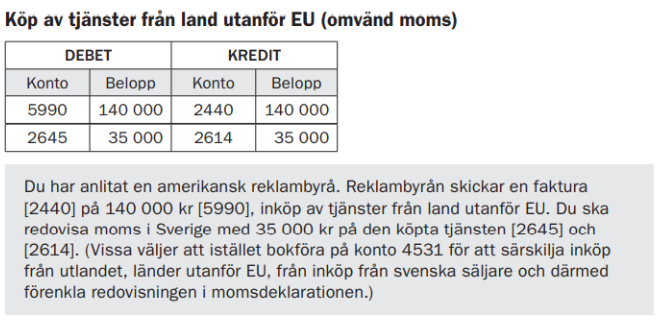
Du köper en reklamtjänst för 100 000 kr (exklusive moms) av ett företag i Tyskland. Reklamtjänster omfattas inte av något undantag utan huvudregeln för tjänster till beskattningsbara personer gäller. Därmed ska du redovisa moms på köpet – tjänsten räknas som tillhandahållen i Sverige.
Momsdeklarationen: Du skriver 100 000 kr i ruta 21, Inköp av tjänster från ett annat EU-land, enligt huvudregeln. I ruta 30, Utgående moms 25%, och i ruta 48, Ingående moms, skriver du momsbeloppet 25 000 kr.
Periodiska sammanställningen: Du redovisar inga köp i din periodiska sammanställning utan bara försäljningar.
Nedan följer ett konteringsexempel: