En minskning av aktiekapitalet har gjorts i mitt företag. När och hur ska det bokföras? Är det datumet där beslutet på bolagsstämman togs som används i redovisningen?
När bolaget har fått tillstånd till minskningen av aktiekapitalet och detta är registrerat hos Bolagsverket ska minskningen bokföras. Beslutet på bolagstämman är inte en affärshändelse och ska därför inte användas som datum i bokföringen.
Om en minskning av aktiekapitalet görs för avsättning till fritt eget kapital eller för återbetalning till aktieägarna krävs normalt ett tillstånd av Bolagsverket. Tillstånd behövs inte om bolaget i samband med minskningen ser till att varken bolagets aktiekapital eller övriga bundna egna kapital minskar, tex genom en nyemission eller fondemission.
Läs mer om minskning av aktiekapital på BL Knowledge 20:1. Här följer två exempel på hur du bokför nedsättningen:
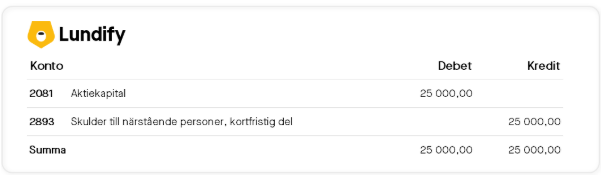
Återbetalning till aktieägare
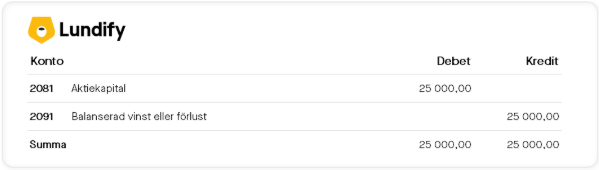
Avsättning till fritt eget kapital