Jag har läst att det beslutats om ändringar i regelverken om K2 och K3. Stämmer det att fler företag kommer att behöva tillämpa K3? Vilka företag gäller detta?
Ja det stämmer!
De nya ändringarna i K2 och K3 kommer att tillämpas på räkenskapsår som inleds efter 31 december 2025. Ändringarna innebär att fler företag kommer att tvingas tillämpa K3-regelverket.
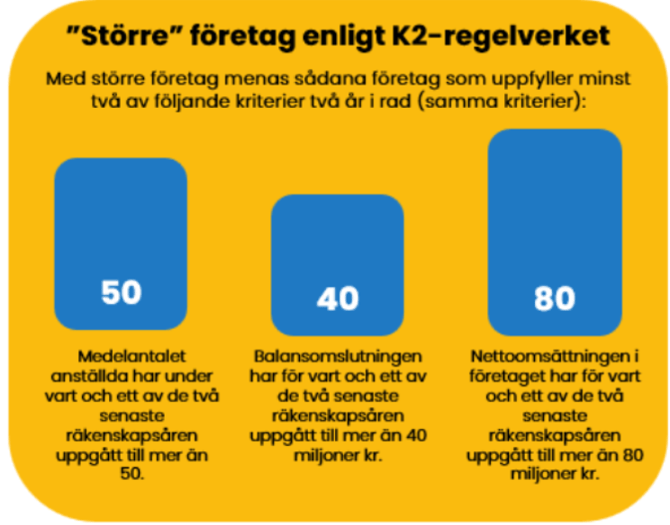
Idag kan ”mindre” företag – alltså företag som inte är större – tillämpa K2-regelverket. Med mindre företag menas företag som inte är ”större”:
Nu måste vissa mindre företag, som alltså inte uppfyller dessa krav, övergå till K3-regelverket. Följande ”mindre” företag måste nu övergå till K3:
- Bostadsrättsföreningar och bostadsföreningar (oavsett storlek).
- Företag som har eller under räkenskapsåret har haft en eller flera filialer i utlandet.
- Företag som har eller under räkenskapsåret har haft kryptotillgångar, dock inte företag som endast någon enstaka gång har använt eller tagit emot kryptotillgångar som betalningsmedel.
- Företag som under räkenskapsåret har förvärvat varor eller tjänster mot aktierelaterade ersättningar (t ex incitamentsprogram till anställda).
- Företag som har eller under räkenskapsåret har haft av företaget emitterade skuldebrev som kan regleras med egetkapitalinstrument, eller liknande sammansatta finansiella instrument.
Utöver dessa måste även företag med väsentlig uppskjuten skatteskuld eller stor omsättning från byggnader, övergå till K3. Det gäller följande företag (med vissa undantag, se nedan):
- Företag som har byggnader som genererar minst 75% av företagets nettoomsättning (t ex uthyrning av bostäder eller lokaler eller rumsuthyrning i hotellverksamhet).
- Företag som har en uppskjuten skatteskuld som är väsentlig.
Om företaget omfattas av den så kallade lättnadsregeln (vilket motsvarar kraven för revisionsplikt) kan det dock fortsatt tillämpa K2. Kraven innebär att företaget får uppfylla högst ett (1) av följande villkor:
- Medelantalet anställda i företaget har under vart och ett av de två senaste räkenskapsåren uppgått till mer än 3.
- Företagets redovisade balansomslutning har för vart och ett av de två senaste räkenskapsåren uppgått till mer än 1,5 miljoner kr.
- Företagets redovisade nettoomsättning har för vart och ett av de två senaste räkenskapsåren uppgått till mer än 3 miljoner kr.
Bedömningen om vad som utgör en väsentlig skatteskuld ska baseras på redovisningen för det senaste räkenskapsår för vilket det finns en färdigställd årsredovisning.
En ytterligare lättnadsregel gäller för företag med uppskjuten skatteskuld eller stor omsättning från byggnader. Det innebär att man fortsatt kan tillämpa K2 om:
- Företaget har tillämpat K2 föregående år, och
- Företaget normalt inte har väsentlig uppskjuten skatt eller stor omsättning från byggnader.
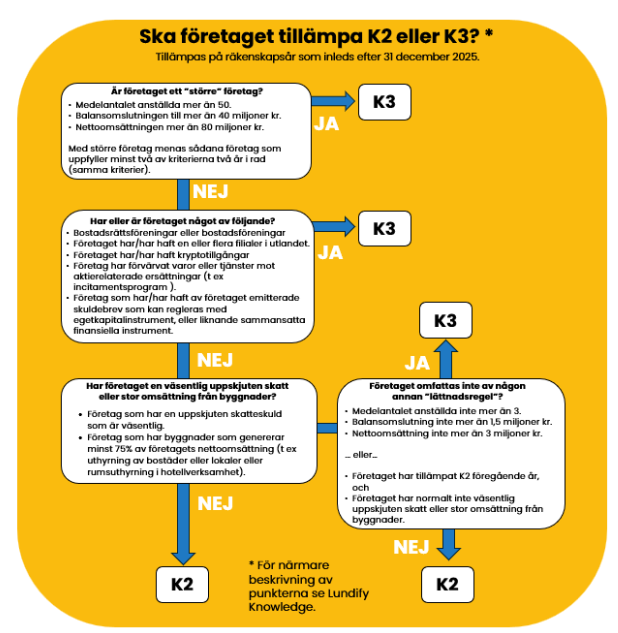
Här kan du se en schematisk bild över vilka företag som behöver övergå till K3, eller om de kan tillämpa K2: