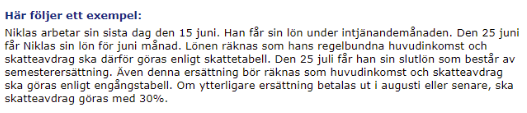
En anställd avslutar sin anställning 15 juni. Vid löneutbetalningen 25 juni får den anställde sin lön för juni. I juli betalar vi ut hans inarbetade semesterersättning. Vilken skatt ska vi dra på lönen då?
När arbetsgivaren betalar ut hans kvarvarande semester till den anställde senast månaden efter den sista regelbundna lönen ska arbetsgivaren göra skatteavdrag enligt en särskild skattetabell för engångsbelopp, se Skatteavdrag på engångsbelopp i faktabanken. För övriga utbetalningar av engångsbelopp som betalas ut senare, ska skatteavdrag göras med 30%, se 21:243.
Engångsbeloppet ska beräknas på den totala bruttoinkomsten av arbete (inkl. förmåner och aktuellt engångsbelopp samt eventuellt tidigare under året utbetalda engångsbelopp) som den anställda kan tänkas få.