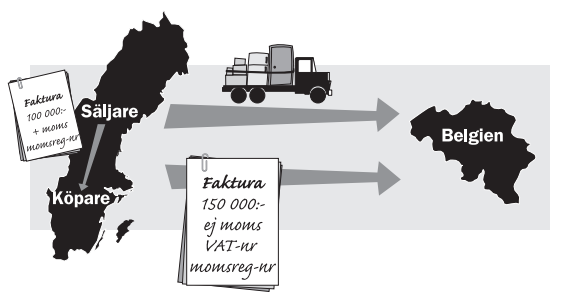
Ett svenskt företag köper trävaror från ett annat svenskt företag för 100 000 kr exklusive moms. Båda företagen är momsregistrerade i Sverige. Det svenska företaget som köpt varorna säljer dem vidare till ett företag i Belgien för 150 000 kr. Momssatsen i detta fall är 25%. Det spelar ingen roll om varan skickas direkt från det första företaget till slutkunden i det andra EU-landet, varan anses ändå levererad i Sverige eftersom den svenska köparen inte åberopar ett VAT-nummer i ett annat EU-land. Redovisning i det svenska företaget som säljer inom Sverige:
Momsdeklarationen: Du skriver 100 000 kr på ruta 05, Momspliktig försäljning och 25 000 kr på ruta 10, Utgående moms.
Periodiska sammanställningen: Du redovisar inget i den periodiska sammanställningen.
Redovisning i det svenska företaget när det vidaresäljer till Belgien:
Momsdeklarationen: Du skriver 150 000 kr på ruta 35, Försäljning av varor till ett annat EU-land.
Periodiska sammanställningen: Du anger det belgiska företagets VAT-nummer och skriver värdet 150 000 kr i fältet Värde av varuleveranser.
OBS! Detta exempel visar tydligt vikten av vilket VAT-nummer/vilken momsregistrering som köparen åberopar när försäljningen sker inom EU. Eftersom försäljningen i första ledet sker mellan två svenska köpare utan någon utländsk momsregistrering inblandad blir det en "vanlig" svensk försäljning trots att säljaren skickar varorna direkt till ett annat EU-land. Det svenska företaget som vidaresäljer varorna måste dock säkerställa att varorna lämnat Sverige. Om säljaren skickar varorna direkt är det lämpligt att denne skickar kopia på frakthandling eller liknande till kunden som säljer vidare inom EU, detta för att denne ska kunna bevisa att varorna lämnat Sverige och att vidareförsäljningen ska ske utan svensk moms.