En av mina kunder köper in begagnade bilar som han reparerar och sedan säljer vidare. Jag behöver hjälp med vilka konton jag ska använda i bokföringen och vad jag ska redovisa på momsdeklarationen?
Om man, som i detta fall, kan särskilja inköps och försäljningspriset på sin vara ska man använda den individuella metoden (den normala metoden) för vinstmarginalen. Om man köper in eller säljer varor i klump får man istället använda klumpmetoden (den förenklade metoden).
När du tillämpar vinstmarginalmoms och den individuella metoden räknar du ut vinstmarginalen på varje vara för sig. Vinstmarginalen är skillnaden mellan inköpspriset och försäljningspriset.
Observera att du vid beräkningen av vinstmarginalen inte får lägga till utgifter som tillkommit för att piffa till bilen innan försäljningen, såsom reparationer och däckbyte mm (på dessa utgifter får du lyfta hela momsen).
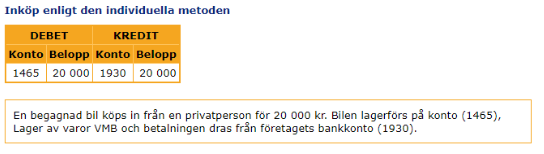
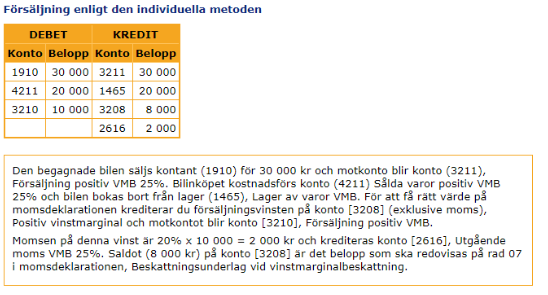
Här följer exempel på hur du kan bokföra detta:
När vinstmarginalen är negativ bokförs ingen vinstmarginal alls. Du bokar då bara försäljningsbeloppet på konto [3212], Försäljning negativ vinstmarginal, mot aktuellt likvidkonto. Varor som är bokförda som lager [1465] kostnadsförs på konto [4212], Sålda varor negativ vinstmarginal.
Läs mer om Vinstmarginalmoms i vår Faktabank.